ಇಂದಿನ ಡಿಜಿಟಲ್ ಯುಗದಲ್ಲಿ ಸ್ಮಾರ್ಟ್ಫೋನ್ ಎನ್ನುವುದು ಕೇವಲ ಸಂವಹನದ ಸಾಧನವಾಗಿ ಉಳಿದಿಲ್ಲ. ಅದು ನಮ್ಮ ಕೈಯಲ್ಲಿರುವ ಪುಟ್ಟ ಬ್ಯಾಂಕ್ ಆಗಿ ಮಾರ್ಪಟ್ಟಿದೆ. ಅದರಲ್ಲೂ ವಿಶೇಷವಾಗಿ ಯುಪಿಐ ತಂತ್ರಜ್ಞಾನ ಬಂದ ಮೇಲಂತೂ ಜೇಬಿನಲ್ಲಿ ಹಣ ಅಥವಾ ಎಟಿಎಂ ಕಾರ್ಡ್ ಇಲ್ಲದಿದ್ದರೂ ಜೀವನ ನಡೆಸುವುದು ಅತ್ಯಂತ ಸುಲಭವಾಗಿದೆ.
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಎಟಿಎಂ ಕೇಂದ್ರಗಳಲ್ಲಿ ಕಾರ್ಡ್ ಇಲ್ಲದೆಯೇ ಕೇವಲ ಕ್ಯೂಆರ್ ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡುವ ಮೂಲಕ ಹಣ ಪಡೆಯುವ ‘ಯುಪಿಐ ಎಟಿಎಂ’ ಸೌಲಭ್ಯ ಹೆಚ್ಚು ಜನಪ್ರಿಯವಾಗುತ್ತಿದೆ. ಈ ಸೌಲಭ್ಯವನ್ನು ಸುಲಭವಾಗಿ ಬಳಸುತ್ತಿದ್ದ ಗ್ರಾಹಕರಿಗೆ ಬ್ಯಾಂಕುಗಳು ಈಗ ಶಾಕ್ ನೀಡಲು ಸಜ್ಜಾಗಿವೆ. ಬರುವ ಏಪ್ರಿಲ್ 1, 2026 ರಿಂದ ಈ ಸೇವೆಗೆ ಹೊಸ ಶುಲ್ಕಗಳು ಮತ್ತು ಮಿತಿಗಳನ್ನು ಅನ್ವಯಿಸಲು ನಿರ್ಧರಿಸಲಾಗಿದೆ. ಈ ಬದಲಾವಣೆಯು ನಿಮ್ಮ ಜೇಬಿಗೆ ಹೇಗೆ ಕತ್ತರಿ ಹಾಕಬಹುದು ಮತ್ತು ಬ್ಯಾಂಕುಗಳು ಈ ನಿರ್ಧಾರವನ್ನು ಏಕೆ ತೆಗೆದುಕೊಂಡಿವೆ ಎಂಬುದರ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ.
‘ಯುಪಿಐ ಎಟಿಎಂ’ ಅಥವಾ ‘ಐಸಿಸಿಡಬ್ಲ್ಯೂ’ ಎಂದರೇನು?
ಯುಪಿಐ ಎಟಿಎಂ ಎನ್ನುವುದು ತಂತ್ರಜ್ಞಾನದ ಒಂದು ದೊಡ್ಡ ಕ್ರಾಂತಿಯಾಗಿದೆ. ಇದನ್ನು ತಾಂತ್ರಿಕವಾಗಿ ಇಂಟರ್ ಆಪರೇಬಲ್ ಕಾರ್ಡ್ಲೆಸ್ ಕ್ಯಾಶ್ ವಿತ್ಡ್ರಾವಲ್ (ಐಸಿಸಿಡಬ್ಲ್ಯೂ) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಸಾಮಾನ್ಯ ಎಟಿಎಂಗಳಲ್ಲಿ ಹಣ ಪಡೆಯಲು ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಬೇಕೇಬೇಕು. ಆದರೆ ಯುಪಿಐ ಎಟಿಎಂನಲ್ಲಿ ನೀವು ಯಾವುದೇ ಕಾರ್ಡ್ ಬಳಸುವ ಅಗತ್ಯವಿಲ್ಲ.
ಎಟಿಎಂ ಪರದೆಯ ಮೇಲೆ ಕಾಣುವ ಕ್ಯೂಆರ್ ಕೋಡ್ ಅನ್ನು ನಿಮ್ಮ ಫೋನ್ ಪೇ, ಗೂಗಲ್ ಪೇ ಅಥವಾ ಪೇಟಿಎಂ ಅಪ್ಲಿಕೇಶನ್ ಮೂಲಕ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ, ಎಷ್ಟು ಹಣ ಬೇಕೋ ಅಷ್ಟನ್ನು ನಮೂದಿಸಿ ನಿಮ್ಮ ಯುಪಿಐ ಪಿನ್ ಹಾಕಿದರೆ ಸಾಕು, ಎಟಿಎಂ ಯಂತ್ರದಿಂದ ಹಣ ಹೊರಬರುತ್ತದೆ. ಇದು ಅತ್ಯಂತ ಸುರಕ್ಷಿತ ವಿಧಾನವೂ ಹೌದು, ಏಕೆಂದರೆ ಇಲ್ಲಿ ಕಾರ್ಡ್ ಸ್ಕಿಮ್ಮಿಂಗ್ ಅಥವಾ ಡೇಟಾ ಕಳ್ಳತನದ ಭೀತಿ ಇರುವುದಿಲ್ಲ.
ಏಪ್ರಿಲ್ 1 ರಿಂದ ಆಗಲಿರುವ ಪ್ರಮುಖ ಬದಲಾವಣೆಗಳು:
ಇಲ್ಲಿಯವರೆಗೆ ದೇಶದ ಬಹುತೇಕ ಬ್ಯಾಂಕುಗಳು ಯುಪಿಐ ಆಧಾರಿತ ನಗದು ಹಿಂಪಡೆಯುವಿಕೆಯನ್ನು ಒಂದು ಪ್ರಾಯೋಗಿಕ ಸೇವೆಯಾಗಿ ಉಚಿತವಾಗಿ ನೀಡುತ್ತಿದ್ದವು. ಆದರೆ ಈಗಿನ ಹೊಸ ಆದೇಶದಂತೆ, ಇದನ್ನು ಸಾಮಾನ್ಯ ಎಟಿಎಂ ವಹಿವಾಟುಗಳಂತೆಯೇ ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಏಪ್ರಿಲ್ 1 ರಿಂದ ಜಾರಿಗೆ ಬರುವ ಬದಲಾವಣೆಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
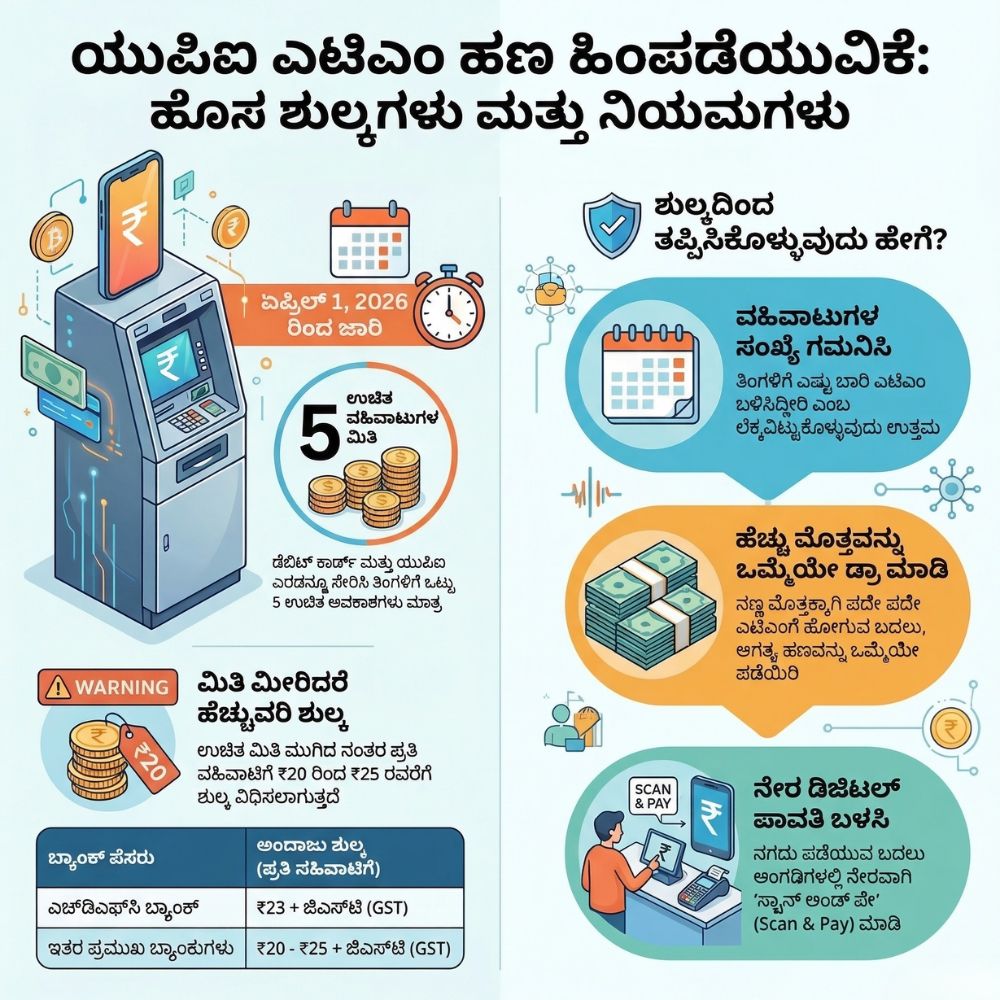
- ತಿಂಗಳ ಉಚಿತ ವಹಿವಾಟು ಮಿತಿ: ಪ್ರತಿಯೊಬ್ಬ ಗ್ರಾಹಕನಿಗೆ ತನ್ನ ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸಿದ ತಿಂಗಳ ಉಚಿತ ವಹಿವಾಟು ಮಿತಿ ಇರುತ್ತದೆ (ಸಾಮಾನ್ಯವಾಗಿ 5 ಬಾರಿ). ಇನ್ನು ಮುಂದೆ ನೀವು ಯುಪಿಐ ಮೂಲಕ ಹಣ ಪಡೆದರೂ ಅದು ಈ ಮಿತಿಯಲ್ಲೇ ಲೆಕ್ಕಕ್ಕೆ ಬರುತ್ತದೆ.
- ಹೆಚ್ಚುವರಿ ಸೇವಾ ಶುಲ್ಕ: ಒಂದು ವೇಳೆ ನೀವು ನಿಮ್ಮ ತಿಂಗಳ ಉಚಿತ ಮಿತಿಯನ್ನು ಮೀರಿದರೆ, ಮುಂದಿನ ಪ್ರತಿಯೊಂದು ಯುಪಿಐ ಎಟಿಎಂ ವಹಿವಾಟಿಗೆ ನೀವು ಶುಲ್ಕ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
- ಜಂಟಿ ಮಿತಿ ಅನ್ವಯ: ನಿಮ್ಮ ಡೆಬಿಟ್ ಕಾರ್ಡ್ ವಹಿವಾಟು ಮತ್ತು ಯುಪಿಐ ಎಟಿಎಂ ವಹಿವಾಟು ಎರಡನ್ನೂ ಒಟ್ಟಾಗಿ ಸೇರಿಸಿ ತಿಂಗಳ ಮಿತಿಯನ್ನು ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಅಂದರೆ ನೀವು 3 ಬಾರಿ ಕಾರ್ಡ್ ಬಳಸಿ ಮತ್ತು 2 ಬಾರಿ ಯುಪಿಐ ಬಳಸಿ ಹಣ ತೆಗೆದರೆ ನಿಮ್ಮ 5 ಬಾರಿ ಉಚಿತ ಅವಕಾಶ ಮುಗಿದಂತೆ ಆಗುತ್ತದೆ.
ಯಾವ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಎಷ್ಟು ಶುಲ್ಕ?
ದೇಶದ ದೊಡ್ಡ ಬ್ಯಾಂಕುಗಳು ಈಗಾಗಲೇ ತಮ್ಮ ಶುಲ್ಕದ ಪಟ್ಟಿಯನ್ನು ಸಿದ್ಧಪಡಿಸಿವೆ. ಬ್ಯಾಂಕಿನಿಂದ ಬ್ಯಾಂಕಿಗೆ ಈ ಶುಲ್ಕಗಳು ಸ್ವಲ್ಪ ಮಟ್ಟಿಗೆ ಬದಲಾಗಬಹುದು.
- ಎಚ್ಡಿಎಫ್ಸಿ ಬ್ಯಾಂಕ್: ಖಾಸಗಿ ವಲಯದ ಅತಿದೊಡ್ಡ ಬ್ಯಾಂಕ್ ಆಗಿರುವ ಎಚ್ಡಿಎಫ್ಸಿ, ಉಚಿತ ಮಿತಿ ಮೀರಿದ ನಂತರದ ಪ್ರತಿ ಯುಪಿಐ ಎಟಿಎಂ ವಹಿವಾಟಿಗೆ 23 ರೂಪಾಯಿ ಮತ್ತು ಅದರ ಮೇಲೆ ಅನ್ವಯವಾಗುವ ತೆರಿಗೆಯನ್ನು (ಜಿಎಸ್ಟಿ) ವಿಧಿಸಲು ನಿರ್ಧರಿಸಿದೆ.
- ಪಂಜಾಬ್ ನ್ಯಾಷನಲ್ ಬ್ಯಾಂಕ್: ಈ ಬ್ಯಾಂಕ್ ತನ್ನ ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಳ ದೈನಂದಿನ ನಗದು ಹಿಂಪಡೆಯುವ ಮಿತಿಯನ್ನು ಕಡಿತಗೊಳಿಸುವುದರ ಜೊತೆಗೆ, ಯುಪಿಐ ವಿತ್ಡ್ರಾವಲ್ಗಳಿಗೂ ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳನ್ನು ತರುತ್ತಿದೆ.
- ಬಂಧನ್ ಬ್ಯಾಂಕ್: ಈ ಬ್ಯಾಂಕ್ ಕೂಡ ತನ್ನ ಎಟಿಎಂ ಶುಲ್ಕದ ನೀತಿಯನ್ನು ಪರಿಷ್ಕರಿಸಿದ್ದು, ಮೆಟ್ರೋ ಮತ್ತು ಗ್ರಾಮೀಣ ಪ್ರದೇಶದ ಆಧಾರದ ಮೇಲೆ ಉಚಿತ ಮಿತಿಯನ್ನು ವರ್ಗೀಕರಿಸಿದೆ.
ಸಾಮಾನ್ಯವಾಗಿ ಉಚಿತ ಮಿತಿ ಮೀರಿದ ನಂತರ ಪ್ರತಿ ವಹಿವಾಟಿಗೆ 20 ರಿಂದ 25 ರೂಪಾಯಿಗಳವರೆಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಸಾಧ್ಯತೆ ಇದೆ. ಇದು ಬ್ಯಾಂಕ್ ಮತ್ತು ನೀವು ಇರುವ ನಗರದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಬ್ಯಾಂಕುಗಳು ಈ ಶುಲ್ಕವನ್ನು ಏಕೆ ವಿಧಿಸುತ್ತಿವೆ?
ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಉತ್ತೇಜಿಸಲು ಈ ಹಿಂದೆ ಯುಪಿಐ ಎಟಿಎಂ ಸೇವೆಗೆ ಯಾವುದೇ ಶುಲ್ಕವಿರಲಿಲ್ಲ. ಆದರೆ ಈ ಸೇವೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಬ್ಯಾಂಕುಗಳಿಗೆ ತಾಂತ್ರಿಕ ವೆಚ್ಚವಾಗುತ್ತದೆ. ಎಟಿಎಂ ಯಂತ್ರಗಳ ನಿರ್ವಹಣೆ, ಭದ್ರತೆ, ವಿದ್ಯುತ್ ಮತ್ತು ಹಣ ತುಂಬುವ ಪ್ರಕ್ರಿಯೆಗೆ ತಗಲುವ ವೆಚ್ಚವನ್ನು ಸರಿದೂಗಿಸಲು ಬ್ಯಾಂಕುಗಳು ಈ ಕ್ರಮಕ್ಕೆ ಮುಂದಾಗಿವೆ. ಅಲ್ಲದೆ, ಜನರು ನಗದನ್ನು ಕಡಿಮೆ ಬಳಸಿ ಮತ್ತು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನೇ (ಸ್ಕ್ಯಾನ್ ಅಂಡ್ ಪೇ) ನೇರವಾಗಿ ಅಳವಡಿಸಿಕೊಳ್ಳಲಿ ಎಂಬುದು ಸರ್ಕಾರದ ಉದ್ದೇಶವೂ ಆಗಿದೆ.
ಗ್ರಾಹಕರು ಹೆಚ್ಚುವರಿ ಶುಲ್ಕದಿಂದ ಬಚಾವ್ ಆಗುವುದು ಹೇಗೆ?
ಈ ಹೊಸ ನಿಯಮದ ಬಗ್ಗೆ ನೀವು ಗಾಬರಿಯಾಗುವ ಅಗತ್ಯವಿಲ್ಲ, ಬದಲಾಗಿ ವ್ಯವಹಾರ ಮಾಡುವಾಗ ಸ್ವಲ್ಪ ಜಾಗರೂಕತೆ ವಹಿಸಿದರೆ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕದಿಂದ ತಪ್ಪಿಸಿಕೊಳ್ಳಬಹುದು.
- ಉಚಿತ ವಹಿವಾಟುಗಳ ಸಂಖ್ಯೆಯನ್ನು ನೆನಪಿಡಿ: ಪ್ರತಿ ತಿಂಗಳು ನೀವು ಎಷ್ಟು ಬಾರಿ ಎಟಿಎಂಗೆ ಭೇಟಿ ನೀಡುತ್ತೀರಿ ಎಂಬುದನ್ನು ಗಮನಿಸಿ. 5ಕ್ಕಿಂತ ಹೆಚ್ಚು ಬಾರಿ ಹಣ ತೆಗೆಯುವುದನ್ನು ತಪ್ಪಿಸಿ.
- ಹೆಚ್ಚು ಮೊತ್ತವನ್ನು ಒಮ್ಮೆಯೇ ಡ್ರಾ ಮಾಡಿ: ಪದೇ ಪದೇ ಸಣ್ಣ ಮೊತ್ತದ ಹಣಕ್ಕಾಗಿ ಎಟಿಎಂಗೆ ಹೋಗುವ ಬದಲು, ತಿಂಗಳಿಗೆ ಬೇಕಾದ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿಗೆ ಅಥವಾ ಎರಡು ಬಾರಿಗಳಲ್ಲಿ ಪಡೆದುಕೊಳ್ಳಿ.
- ಡಿಜಿಟಲ್ ಪಾವತಿ ಬಳಸಿ: ಹಣವನ್ನು ಡ್ರಾ ಮಾಡಿ ಅದನ್ನು ಅಂಗಡಿಯಲ್ಲಿ ಕೊಡುವ ಬದಲು, ನೇರವಾಗಿ ಯುಪಿಐ ಸ್ಕ್ಯಾನರ್ ಬಳಸಿ ಹಣ ಪಾವತಿಸಿ. ಇದಕ್ಕೆ ಯಾವುದೇ ಶುಲ್ಕವಿರುವುದಿಲ್ಲ.
- ಬ್ಯಾಂಕ್ ಸಂದೇಶಗಳನ್ನು ಗಮನಿಸಿ: ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಈ ಬದಲಾವಣೆಗಳ ಬಗ್ಗೆ ನಿಮ್ಮ ನೋಂದಾಯಿತ ಮೊಬೈಲ್ ಸಂಖ್ಯೆಗೆ ಎಸ್ಎಂಎಸ್ ಕಳುಹಿಸಿರುತ್ತದೆ, ಅದನ್ನು ಒಮ್ಮೆ ಓದಿ.
ಯುಪಿಐ ಎಟಿಎಂ ಸೌಲಭ್ಯವು ಖಂಡಿತವಾಗಿಯೂ ಅತ್ಯಂತ ಉಪಯುಕ್ತವಾಗಿದೆ. ವಿಶೇಷವಾಗಿ ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ನಾವು ಮನೆಯಲ್ಲೇ ಕಾರ್ಡ್ ಮರೆತು ಬಂದಾಗ ಇದು ನಮ್ಮ ರಕ್ಷಣೆಗೆ ಬರುತ್ತದೆ. ಆದರೆ ಏಪ್ರಿಲ್ 1 ರಿಂದ ಜಾರಿಯಾಗುವ ಈ ಆರ್ಥಿಕ ಬದಲಾವಣೆಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಪ್ರತಿಯೊಬ್ಬ ಗ್ರಾಹಕನ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ. ಇದರಿಂದ ನಿಮ್ಮ ಹಣ ಅನಗತ್ಯವಾಗಿ ಬ್ಯಾಂಕ್ ಶುಲ್ಕದ ರೂಪದಲ್ಲಿ ಕಡಿತವಾಗುವುದನ್ನು ತಡೆಯಬಹುದು.

Savitha M is a Kannada content writer and digital publisher at Belaku.net. She writes clear and useful articles on Kannada news, education, schemes, jobs, technology, and trending topics.
She believes in trustworthy journalism and aims to provide accurate and timely information in simple Kannada for readers across Karnataka and India.